Como funciona o Pix para empresas?
O Pix transfere recursos entre contas em poucos segundos e funciona todos os dias, a qualquer horário. Para uma empresa, o fluxo começa com a escolha da instituição e da conta de recebimento, passa pela forma de iniciação — chave, QR Code, Pix Copia e Cola ou Pix Automático — e termina na identificação e conciliação do pagamento.
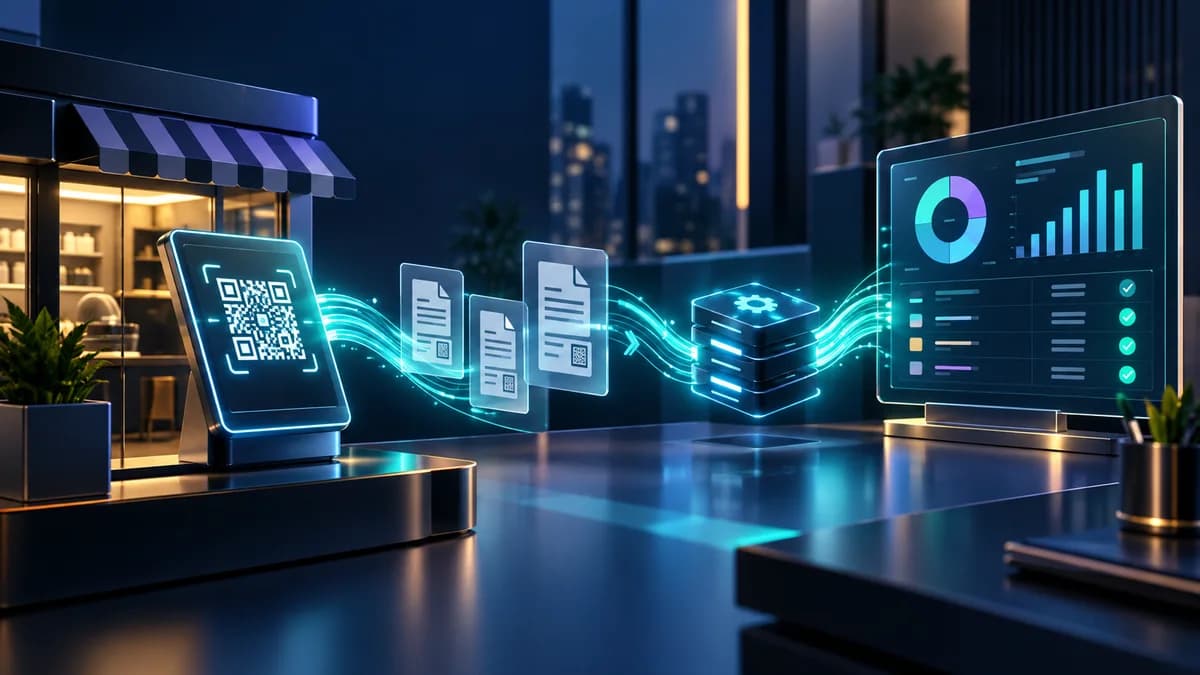
Em uma operação simples, o cliente escaneia um QR Code ou informa os dados para pagar. Em um fluxo integrado, o sistema da empresa cria uma cobrança com identificador próprio, acompanha a confirmação e associa automaticamente o recebimento ao pedido, contrato ou fatura correspondente.
O Pix é um arranjo de pagamento instituído pelo Banco Central. A empresa usuária contrata serviços de um participante ou provedor que ofereça a funcionalidade necessária. Para entender os papéis desse ecossistema, consulte também o que é uma instituição de pagamento.
Quais são as formas de receber Pix na empresa?
A escolha depende do contexto, do volume e do nível de automação desejado.
- Chave Pix: adequada a transferências simples, mas pode exigir identificação manual quando vários pagamentos chegam à mesma conta.
- QR Code estático: pode ser reutilizado e, conforme a configuração, receber valor informado pelo pagador.
- QR Code dinâmico: é vinculado a uma cobrança específica e pode carregar identificadores e informações para conciliação.
- Pix Copia e Cola: representa os dados do QR Code em uma sequência que pode ser copiada para o aplicativo de pagamento.
- Pix Cobrança imediato: organiza pagamentos realizados no momento da compra.
- Pix Cobrança com vencimento: permite data futura e pode incluir juros, multa, desconto e abatimento, conforme as regras aplicáveis.
- Pix Automático: permite que uma empresa envie cobranças recorrentes depois de uma autorização única do pagador.
Como o Pix transformou os meios de pagamento no Brasil?
O Pix combinou disponibilidade contínua, confirmação rápida e uma experiência digital padronizada. Isso permitiu que transferências e pagamentos antes condicionados a horários, compensações ou jornadas distintas fossem incorporados a vendas presenciais, comércio eletrônico, cobranças e repasses entre empresas.
A transformação mais relevante para negócios não é apenas trocar um meio por outro. É receber a confirmação de forma estruturada e conectar o evento financeiro ao processo que veio antes e ao que acontece depois: liberar um pedido, baixar uma fatura, atualizar um saldo, prestar contas ou iniciar uma nova etapa operacional.
Isso não torna cartão, boleto, débito automático ou transferência desnecessários em todos os casos. Prazo, recorrência, experiência do cliente, contestação, crédito, custo e disponibilidade do serviço continuam influenciando a combinação de meios adotada por cada empresa.
Pix Cobrança substitui o boleto?
O Pix Cobrança pode ser usado para pagamento imediato ou com vencimento. Na modalidade com vencimento, aceita informações como juros, multa, desconto e abatimento, o que aproxima alguns usos daqueles atendidos pelo boleto. A liquidação ocorre pelo Pix, com confirmação rápida e disponibilidade contínua.
A escolha não deve partir da ideia de substituição universal. Boleto possui alcance, processos e hábitos consolidados; Pix Cobrança oferece outra experiência de iniciação e liquidação. A empresa deve comparar adesão do público, tarifas, integração, conciliação, política de cobrança e contingência.
Quando faz sentido combinar meios?
Uma operação pode apresentar Pix e boleto na mesma cobrança, usar cartão para compras com crédito e Pix para pagamento à vista, ou reservar o Pix Automático para recorrências autorizadas. A melhor composição é a que reduz fricção sem perder controle operacional.
Pix para empresas tem tarifa?
Pode ter. O Banco Central informa que pessoas jurídicas podem ser tarifadas no envio e no recebimento de Pix em situações previstas nas regras. Serviços acessórios voltados a empresas, como recursos de cobrança e automação, também podem ter preço definido pela instituição contratada.
Não existe uma tarifa única do Pix para todas as empresas. Os valores, critérios, pacotes e funcionalidades variam. Antes de contratar, compare não apenas o preço por transação, mas também implantação, API, suporte, conciliação, relatórios, devoluções, níveis de serviço e eventuais mínimos mensais.
Microempreendedores individuais e empresários individuais possuem regras específicas no âmbito do Pix e, segundo o Banco Central, recebem tratamento equivalente ao de pessoas físicas para fins tarifários. É importante confirmar a condição concreta e as regras atualizadas com a instituição escolhida.
Como a API Pix ajuda na cobrança e na conciliação?
A API Pix permite que sistemas interajam com a instituição que oferece o serviço. De acordo com o Banco Central, ela pode apoiar criação e gestão de cobranças, verificação de liquidação, conciliação e processos de devolução.
Sem integração, uma equipe pode gerar cobranças no aplicativo, conferir extratos e associar cada recebimento manualmente. Com uma API, o ERP, checkout, plataforma ou sistema interno pode criar cobranças e receber eventos para atualizar o status da operação.
Elementos de uma integração empresarial
- identificador único para relacionar cobrança e recebimento;
- QR Code dinâmico ou código Copia e Cola associado à transação;
- consulta e notificação do status de liquidação;
- tratamento de duplicidade, expiração e tentativas repetidas;
- conciliação com pedido, fatura, cliente ou contrato;
- registros de auditoria e perfis de acesso;
- rotinas de devolução e tratamento de exceções;
- monitoramento, contingência e suporte operacional.
A API padroniza a comunicação, mas não define sozinha toda a arquitetura. Autenticação, disponibilidade, webhooks, idempotência, segurança, regras de negócio e responsabilidades precisam ser documentados entre as partes.
Como funciona o Pix Automático para empresas?
No Pix Automático, o pagador autoriza uma única vez que uma empresa envie cobranças recorrentes. A autorização pode definir regras, e a empresa configura parâmetros como periodicidade, data e valor fixo ou variável conforme a relação contratada.
A funcionalidade pode atender mensalidades, assinaturas, escolas, academias, condomínios, seguros e outros serviços recorrentes. Para oferecer o recurso, a empresa precisa contratar uma instituição que disponibilize o serviço e cumprir os requisitos de implementação e de relacionamento com o pagador.
Pix Automático não é o mesmo que Pix Agendado. No agendamento, o próprio pagador programa pagamentos futuros. No Pix Automático, o pagador autoriza a empresa recebedora a apresentar as cobranças conforme as condições combinadas.
Onde o Pix pode entrar em operações B2B?
- cobrança de clientes empresariais com identificação por fatura;
- pagamento de fornecedores e prestadores;
- repasses vinculados a contratos ou ordens de serviço;
- liquidação de pedidos em plataformas e marketplaces;
- tesouraria e movimentações entre contas autorizadas;
- recorrência de serviços empresariais, quando o fluxo for compatível;
- conciliação automática com ERP ou sistema financeiro.
Em B2B, o comprovante isolado raramente encerra o processo. A empresa precisa saber quem pagou, por qual obrigação, em qual valor, quando a liquidação ocorreu e qual ação deve ser disparada. Essa camada de contexto diferencia o uso manual de uma integração operacional.
Quais cuidados operacionais adotar com Pix?
Velocidade e disponibilidade exigem controles proporcionais. A empresa deve separar perfis de acesso, limitar permissões, validar favorecidos, monitorar alterações cadastrais, conferir notificações na origem e manter procedimentos para devolução, indisponibilidade e incidentes.
- Não liberar pedido apenas com uma captura de tela; confirme a liquidação no sistema ou na instituição.
- Use identificadores próprios e conciliação para evitar associação manual equivocada.
- Proteja credenciais, certificados, chaves de API e ambientes de teste e produção.
- Defina alçadas, dupla validação e limites compatíveis com cada perfil.
- Documente contatos e prazos para resposta a incidentes.
Para uma análise específica sobre engenharia social, golpe do Pix e responsabilidade, leia Fraudes digitais e responsabilidade. Nesta matéria, segurança é um requisito operacional, não o tema principal.
O que avaliar antes de integrar Pix à operação?
- Qual problema precisa ser resolvido: recebimento, cobrança, recorrência, pagamento, repasse ou conciliação?
- O volume e os horários exigem automação, disponibilidade ou contingência específicas?
- Quais dados identificam cada operação e como eles chegam ao ERP?
- A instituição oferece API Pix, webhooks, ambiente de testes e documentação atualizada?
- Como funcionam tarifas, implantação, suporte e níveis de serviço?
- Quais responsabilidades cabem à empresa, ao provedor e às instituições participantes?
- Como serão tratados devoluções, duplicidades, expiração, indisponibilidade e auditoria?
O melhor desenho não é o que acumula mais recursos, mas o que conecta pagamento e processo com rastreabilidade suficiente para a operação real.
Perguntas frequentes sobre Pix para empresas
Pix para empresa é gratuito?
Não necessariamente. Pessoas jurídicas podem ser tarifadas, e as instituições definem preços para transações e serviços empresariais. Compare a tabela aplicável ao seu contrato.
A empresa precisa de API para receber Pix?
Não. É possível receber por chave ou QR Code sem integração. A API se torna relevante quando a empresa precisa automatizar cobranças, confirmação, conciliação ou devoluções.
Pix Cobrança pode ter vencimento?
Sim. O Pix Cobrança permite cobrança imediata ou com vencimento futuro, que pode incluir informações de juros, multa, desconto e abatimento conforme as regras do produto.
Pix Automático é igual a débito automático?
Ambos atendem recorrência, mas são produtos e infraestruturas diferentes. No Pix Automático, o pagador autoriza a empresa a enviar cobranças recorrentes pelo arranjo Pix.
Pix para empresas funciona 24 horas?
O Pix está disponível todos os dias e horários. A experiência empresarial também depende da disponibilidade dos sistemas, APIs e serviços contratados, que devem ter níveis de serviço e contingência definidos.
Conclusão
O Pix ampliou as opções de pagamento no Brasil e ganhou funções específicas para cobrança, recorrência e automação. Para empresas, o ganho aparece quando o recebimento deixa de ser um evento isolado e passa a conversar com pedido, fatura, conciliação e acompanhamento operacional.
A MIUPAG oferece infraestrutura tecnológica para operações B2B de pagamentos digitais em reais. Conheça a Integração Pix B2B ou converse com a equipe pela Central de Atendimento.